充电桩投资 万亿蓝海还是红海血拼?
随着新能源汽车的普及,充电桩作为基础设施,正吸引着大量资本和创业者涌入。有人称其为“万亿蓝海”,也有人警告“红海血拼”即将到来。充电桩投资究竟是一片充满机遇的蓝海,还是竞争惨烈的红海?
一、万亿蓝海的诱惑
从数据看,充电桩市场确实潜力巨大。截至2023年底,全国新能源汽车保有量已突破2000万辆,而公共充电桩数量仅约300万台,车桩比约为2.5:1,距离理想的1:1仍有较大缺口。政策层面,“新基建”战略将充电桩列为重点领域,各地纷纷出台补贴和规划,目标到2025年建成覆盖全国的充电网络。据测算,未来十年充电桩市场规模有望超过万亿,仅设备制造和运营服务就能催生多个百亿级企业。
充电桩的盈利模式正在多元化:除了基础充电服务费,还有广告收入、车位经营、V2G(车辆到电网)调峰、电池检测等增值服务。对于早期布局者,蓝海意味着低成本圈地和用户习惯的培养。
二、红海血拼的现实
乐观背后是残酷的竞争。充电桩行业门槛并不高,导致玩家蜂拥而至。特来电、星星充电、国家电网等头部企业已占据大部分市场份额,而中小运营商则陷入价格战。在部分城市,充电服务费已被压至0.2元/度以下,甚至出现“0服务费”的恶性竞争。
更严峻的是,盈利难题长期未解。充电桩利用率普遍低于10%,而盈亏平衡点通常在15%以上。一线城市核心地段土地成本高企,老旧小区电力增容困难,加上设备维护和折旧,许多运营商持续亏损。有数据显示,2022年 charging 运营商中盈利者不足三成。
技术迭代带来不确定性:超快充、无线充电、换电模式等可能颠覆现有格局,重资产投入可能迅速贬值。
三、蓝海与红海的辩证
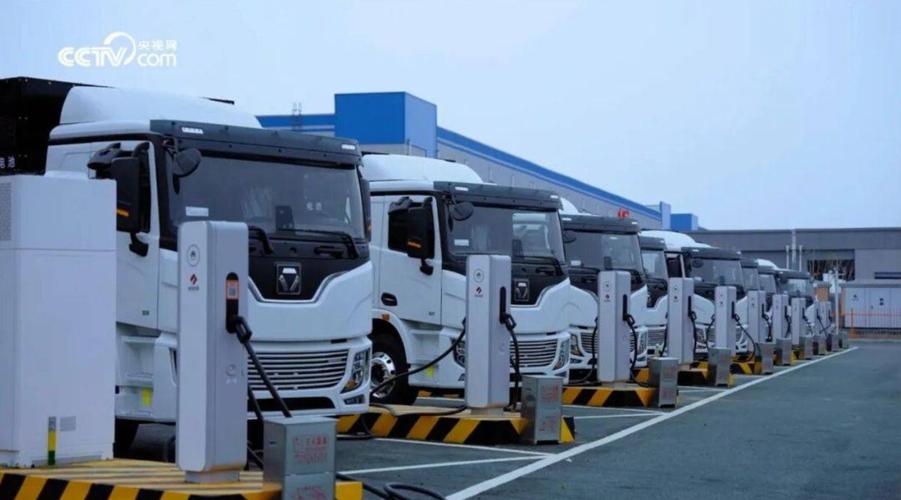
实际上,充电桩市场并非简单的“蓝海”或“红海”,而是结构性分化。在三四线城市和高速公路服务区,充电桩密度低,竞争尚不激烈,仍属蓝海;而在一二线城市核心区,已是一片红海。不同场景的盈利能力差异巨大:公交场站、物流园区等专用桩利用率高、回报稳定;而公共分散桩则面临潮汐效应和燃油车占位等问题。
四、投资策略建议
对于投资者而言,盲目跟风不可取。需注意:
- 聚焦细分场景:优先选择高频刚需场景,如网约车集散地、物流园、景区等,提高单桩利用率。
- 轻资产合作:通过合伙共建、委托运营等方式降低资本开支,与车企、物业、电网形成联盟。
- 技术赋能:利用智能调度、负荷预测、V2G等技术提升运营效率,拓展增值服务。
- 关注下沉市场:避开一线红海,布局县域和乡镇,享受政策红利和低成本优势。
- 长期心态:充电桩是长跑,需耐心熬过培育期,等待新能源汽车渗透率突破临界点。
##
充电桩投资既是机遇也是挑战。万亿蓝海属于有战略眼光和精细化运营能力的玩家,而红海血拼则会淘汰投机者。只有认清行业本质,找准定位,才能在这场能源变革中分得一杯羹。
如若转载,请注明出处:http://www.scdszn.com/product/60.html
更新时间:2026-10-22 20:04:42